2026年9月、勤務先の買収が決まった。
それによって、ストックオプションや従業員として取得した株式など、これまで持っていた資産の一部が将来現金化されることが見えてきた。
そこで考え始めたのが、
「この資金をこれからどう運用するか」
だった。
ところが、その前にもっと基本的なところで止まった。
今、自分の資産はどこに何がある?
銀行口座がある。
証券会社には国内株や米国株、投資信託がある。
NISAもある。
暗号資産もある。
さらに、通常の銀行や証券口座とは少し扱いが違う、ストックオプションや勤務先に関連する資産などもある。
一つひとつは把握しているつもりだった。
でも、全部をまとめて「現在地」として見る場所がなかった。
いきなり投資先を考えるのをやめた
最初は当然、
現金化された資金を何に振り分けよう。
と考えていた。
株なのか。
投資信託なのか。
債券なのか。
それとも現金を多めに残すのか。
でも、その判断をするには、これから入ってくるお金だけを見ても意味がない。
すでに何を持っているのか
を先に把握する必要がある。
そこで、投資先を考える前に、既存資産を一度棚卸しすることにした。
金融サービスを一つずつ確認した
最初にやったことは地味だった。
銀行や証券会社など、それぞれの金融サービスへアクセスする。
何を持っているか確認する。
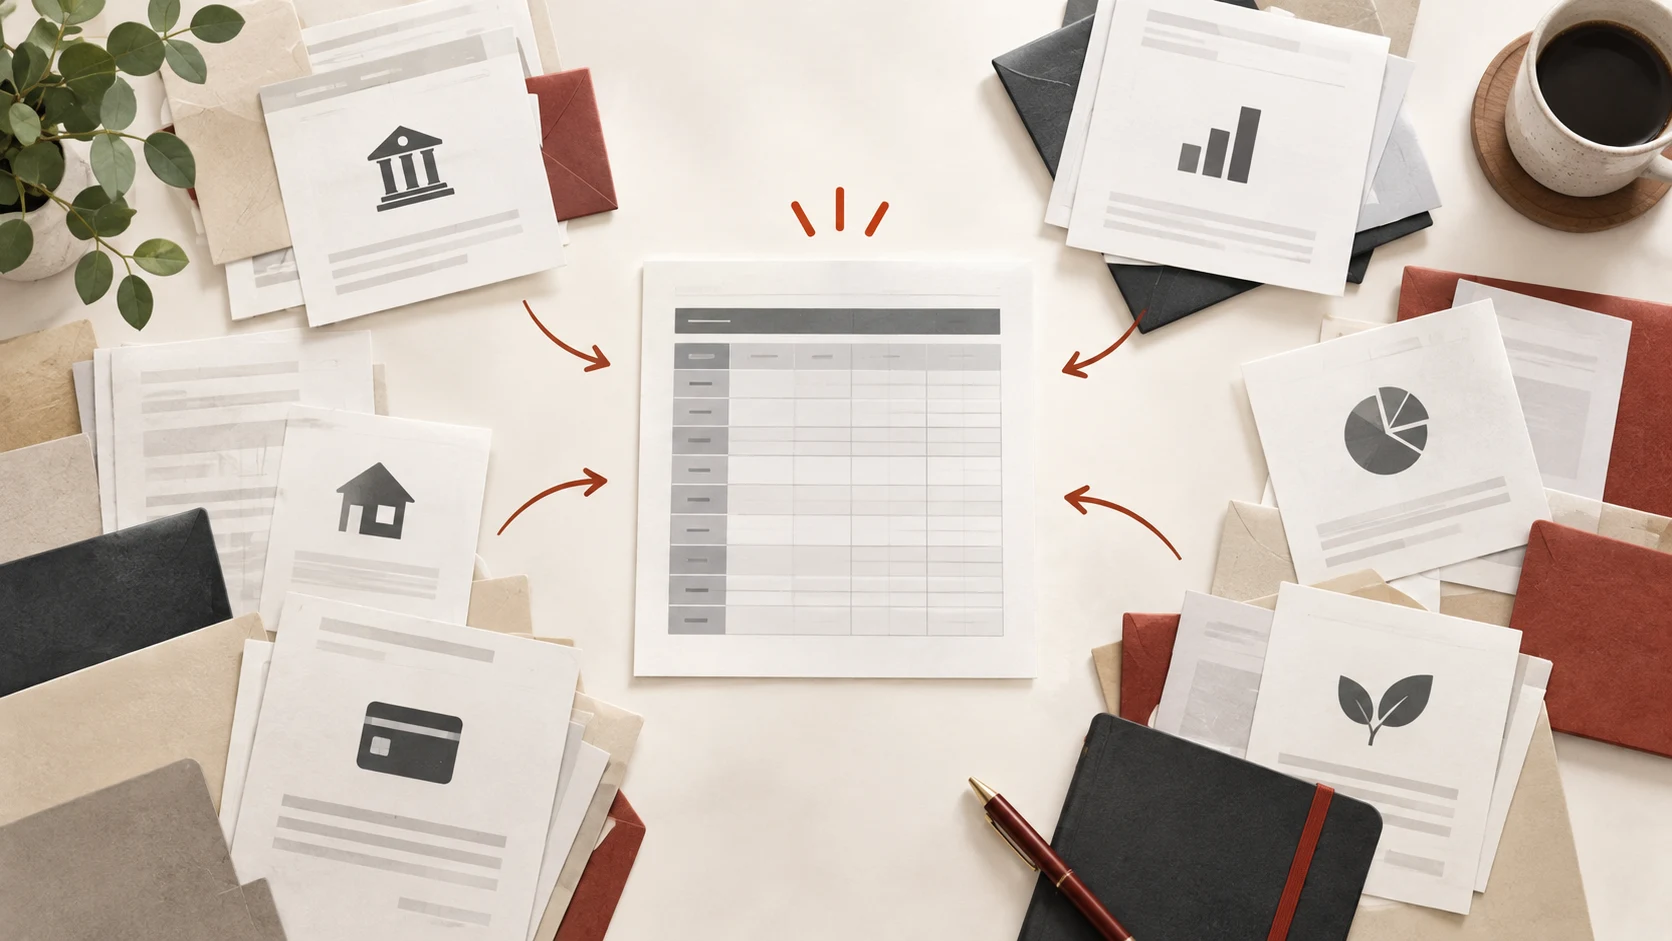
Google Sheetsへ記録する。
基本的にはこの繰り返しだった。
最初から高度な資産管理システムを作ったわけではない。
出発点は、金融機関や資産の確認先ごとに、確認した時点の残高を記録していく表だった。
「証券会社にいくらある」だけでは足りなかった
実際に棚卸しを始めると、単純な残高一覧だけでは足りないことも分かってきた。
例えば同じ証券会社でも、
- NISAの成長投資枠
- NISAのつみたて投資枠
- 課税口座
では意味が違う。
さらに、
証券会社に合計いくらあるか
だけでなく、
どの銘柄を持っているか
まで見たくなった。
銀行預金のように残高を確認すれば終わる資産ばかりでもない。
ストックオプションや勤務先に関連する資産、暗号資産などは、それぞれ確認方法も扱い方も違った。
米ドル建ての資産では、為替も関係する。
こうして実際に棚卸ししてみると、
「資産」という一言でまとめていたものが、かなり違う性質のものの集まりだった。
総額だけではなく、「何を持っているか」が見えるようになった
Google Sheetsへまとめたことで、一番変わったのは、単に総資産額が分かるようになったことではなかった。
何を、どこで確認し、どんな種類の資産として持っているのか。
それを一か所から見渡せるようになったことの方が大きかった。
これから現金化される可能性のある資産と、すでに持っている資産も分けて考えられる。
すると、
「いくら持っている?」
だけではなく、
「これから、この資産をどう配置する?」
という話ができるようになる。
勤務先の買収をきっかけに考え始めた資産運用について、ようやく現在地ができた。
でも、この表はすぐ古くなる
一度棚卸しをすれば終わり。
……とはならなかった。
株価は動く。
投資信託の価格も動く。
暗号資産も動く。
米ドル建て資産なら為替も動く。
そのたびに各金融サービスへアクセスして、Google Sheetsを手作業で更新することになる。
せっかく現在地を作っても、数字はすぐ古くなる。
資産を一か所にまとめたことで、次に見えてきた問題は、
「どうやって、この状態を維持する?」
だった。